2027 年房产收入税率:房东出租一套伦敦公寓可能要缴多少税
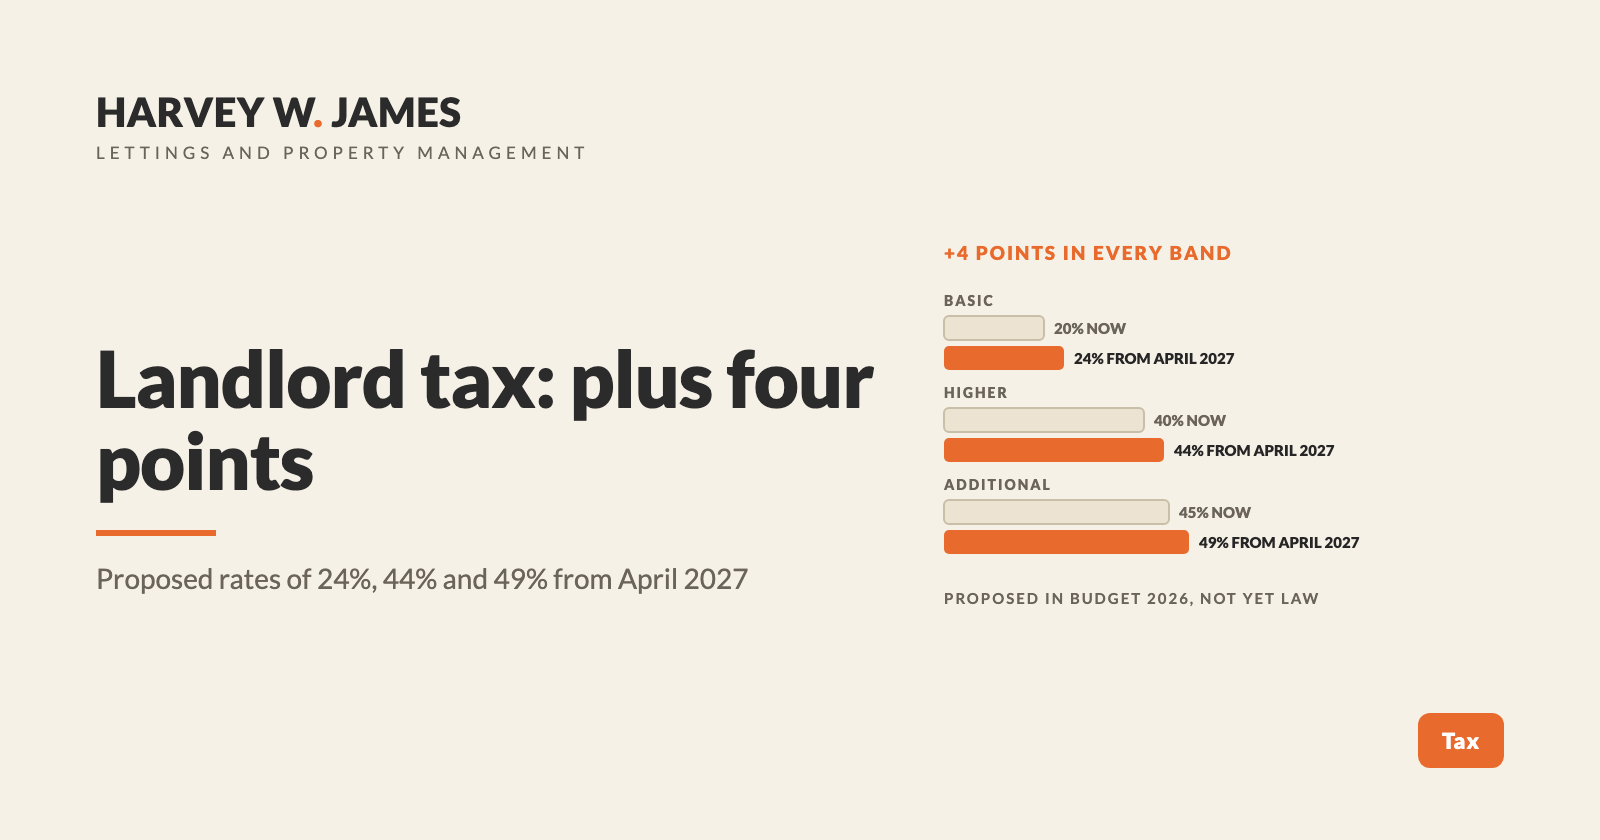
简要回答: 根据 Budget 2026(2026 年预算案),自 2027 年 4 月 6 日起,英格兰、威尔士和北爱尔兰房东适用的房产收入税率拟定为 24%(基本税率)、44%(较高税率)和 49%(附加税率)。这些税率载于 Finance Bill 2026-27(2026-27 年度财政法草案),尚未成为法律。如果该草案获得通过,按揭利息的税收减免也将改按同样的 24% 计算。
本文讲的是税率,不是税务建议。我们在 2026 年 11 月 17 日查阅了 HMRC(英国税务海关总署)自己发布的文件和《2026 年财政法》(Finance Act 2026),并以一套示例性的伦敦公寓演示计算过程。这项变化对您本人的纳税申报有何影响,请咨询您的会计师。
2027-28 税务年度的房产收入税率是多少?
在 2027 年 4 月 5 日之前,租金按普通所得税税率征税:20%、40% 和 45%(GOV.UK(英国政府官网),Income Tax rates,2026 至 2027 税务年度)。自 2027 年 4 月 6 日起,房产收入将有自己单独的税率。
此前已有两次相关公告:
| 2026-27(现行) | 2027-28,Budget 2025(2025 年预算案,已立法) | 2027-28,Budget 2026(2026 年预算案,拟议) | |
|---|---|---|---|
| 基本税率 | 20% | 22% | 24% |
| 较高税率 | 40% | 42% | 44% |
| 附加税率 | 45% | 47% | 49% |
| 按揭利息税收抵免 | 20% | 22% | 24% |
Budget 2025 设立了单独的房产收入税率,定为 22%、42% 和 47%。议会已通过《2026 年财政法》将其立法:第 6 条在《2007 年所得税法》(Income Tax Act 2007)中设立房产收入税率(新增第 6D 条和第 11CA 条),自 2027-28 税务年度起适用;第 7 条则把 2027-28 税务年度的税率定为 22%、42% 和 47%。
2026 年 10 月 28 日公布的 Budget 2026 提出将税率再提高两个百分点。HMRC 的税务信息与影响说明(tax information and impact note,简称 TIIN,2026 年 10 月 29 日)表示,相关立法“将在 Finance Bill 26-27 中提出”,将税率定为 24%、44% 和 49%。如果该草案获得通过,那么在每一个税率档,都比房东目前适用的税率高出四个百分点。
税率档的界线不变。两个税务年度中,基本税率仍然覆盖应税收入的首 £37,700,附加税率仍然从 £125,140 以上起征(OOTLAR(Overview of Tax Legislation and Rates,《税收立法与税率概览》)附件 A,2026 年 11 月 5 日)。
2027 年 4 月的房东加税已经成为法律了吗?
还没有。Finance Bill 2026-27(Bill 173)已于 2026 年 11 月 3 日提交下议院(一读)。根据议会的法案查询服务,其二读定于 2026 年 11 月 23 日进行。在该草案获得御准(Royal Assent)之前,就 2027-28 税务年度而言,已写入成文法的仍是《2026 年财政法》第 7 条规定的 22%、42% 和 47%。
我们按 24% 这一组数字来写,是因为这是政府已明确宣布的计划,也是 Budget 2026 税率表所列的数字。如果议会作出修改,我们会更新本页。
新的房产收入税率在哪些地区适用?
就个人而言,适用于英格兰、威尔士和北爱尔兰(HMRC TIIN,2026 年 10 月 29 日)。苏格兰政府和威尔士政府已获授权,可在各自现有的所得税权力范围内自行设定房产收入税率。适用哪一套税率,取决于您住在哪里,而不是公寓在哪里。如果您是苏格兰或威尔士纳税人,请向您的会计师确认您适用哪一套房产收入税率。非英国税务居民的房东既不属于苏格兰纳税人,也不属于威尔士纳税人,因此适用英国的房产收入税率。
2027 年,按揭利息税收抵免会怎样变化?
对于住宅出租,您仍然不能把按揭利息作为开支扣除。取而代之的是一项税额减免,按利息金额以固定比率计算。
目前,这个比率就是基本税率,即 20%。《2026 年财政法》(附表 1 第 40 段)修改了《2005 年所得税(贸易及其他收入)法》(Income Tax (Trading and Other Income) Act 2005,简称 ITTOIA 2005)第 274AA 条(section 274AA),使这项抵免自 2027-28 税务年度起按房产收入基本税率(property basic rate)给予。HMRC 的 Budget 2025 技术说明也是同样的说法:减免“将按房产收入基本税率计算”。因此,按已立法的规定,抵免为 22%;如果 Finance Bill 2026-27 如 HMRC 所说把房产收入基本税率定为 24%,抵免即为 24%。
这一点很重要。抵免与税率同步上升四个百分点,因此在每一个税率档,多出来的税实际上只对超出利息的那部分利润征收。适用较高税率的房东,仍然只能按房产收入基本税率获得抵免,与现在一样。
计算示例:一套月租 £2,400 的伦敦 1 居室新建公寓
这些数字仅为示例,并非真实的租约。我们假设房东的其他收入已经用完个人免税额(Personal Allowance),并使全部租金利润落在同一个税率档内,同时不考虑利息抵免的上限。
- 租金:每月 £2,400,每年 £28,800
- 运营成本:£6,000(其中包括 10% 的管理费 £2,880)
- 扣除利息前的租金利润:£22,800
- 按揭利息:£9,000
| 纳税人 | 2026-27 | 2027-28,按 24/44/49(拟议) | 每年多缴 |
|---|---|---|---|
| 基本税率 | £4,560 − £1,800 = £2,760 | £5,472 − £2,160 = £3,312 | £552 |
| 较高税率 | £9,120 − £1,800 = £7,320 | £10,032 − £2,160 = £7,872 | £552 |
| 附加税率 | £10,260 − £1,800 = £8,460 | £11,172 − £2,160 = £9,012 | £552 |
每格中的第一个数字是利润乘以税率,第二个数字是利息抵免。就这套公寓而言,在每一个税率档,税负都将每年增加 £552,约合每月 £46。也就是利润上的四个百分点(£912),减去利息上多出的四个百分点抵免(£360)。如果只按已立法的 22% 这一组税率计算,增幅是它的一半:£276。
没有按揭的公寓没有抵免可以冲抵,因此增幅将是完整的 £912。HMRC 估计,到 2031-32 税务年度,将有 240 万名房东(2.4 million)的税负发生变化。
非居民房东税率:如果我住在海外,这也适用吗?
适用。无论业权人住在哪里,英国都对来自英国房产的租金征税。《2026 年财政法》规定房产收入税率同样适用于非英国税务居民的个人(附表 1 第 9 段,修订《2007 年所得税法》第 11C 条)。HMRC 的技术说明确认,针对个人的新税率适用于提交申报表的非居民房东。
在 Non-Resident Landlord Scheme(非居民房东计划,NRL)下,除非 HMRC 已批准您按全额(gross)收取租金,您的租赁代理(如果没有代理、且租金超过每周 £100,则为您的租客)须从租金中按基本税率预扣税款(GOV.UK,面向海外居住人士的“Rental income”页面)。HMRC 的技术说明表示,预扣将改按房产收入基本税率进行。您能否申请个人免税额(Personal Allowance),以及双重征税协定与您所在国家之间如何衔接,要请教您的会计师。我们的非居民房东计划(NRL)指南介绍该计划如何运作,Making Tax Digital(MTD,数字化税务申报)指南则介绍申报方面的要求。
房东现在应该做什么?
在 2027 年 4 月 6 日之前,做三件事:
- 请您的会计师按 24% 的税率、并按 24% 的利息抵免,重新测算您 2027-28 税务年度的预估税额。
- 核实按今天的租金,净收益是否仍然算得过来。税率不由您决定,但您的成本和空置期是您可以把控的。
- 把租金保持在这套公寓确实租得出去的水平。根据经 Renters' Rights Act 2025(《2025 年租户权利法案》)修订的《1988 年住房法》(Housing Act 1988)Section 13(第 13 条,法定加租程序),Section 13 通知如今是对现有租客加租的唯一途径。
我们不会告诉您如何围绕这项变化重组您的持有架构。我们从不提供针对个人的税务建议,引荐税务顾问也不收取任何推荐费。我们所做的,是把租金、成本和文书做到分毫不差,让您的会计师拿到的是真实的数字。
为什么这会直接影响 Property DNA 公寓
我们管理的房屋符合我们的 Property DNA:现代的伦敦新建住宅,其中大多数由居住在英国境外的房东持有(名下有生效租约的 93 位房东中,有 58 位居住在英国境外,Street CRM(客户关系管理系统),2026 年 9 月 9 日)。对他们来说,租金利润往往是唯一的英国收入,因此他们的英国税单完全取决于房产收入税率。
来源
- HMRC, "Income Tax: changes to tax rates for property and savings income", tax information and impact note, 29 October 2026 — gov.uk
- HM Treasury, Budget 2026 Overview of Tax Legislation and Rates, paragraph 1.2, and Annex A: rates and allowances, updated 5 November 2026 — gov.uk
- HMRC, "Change to tax rates for property, savings and dividend income — technical note", 26 November 2025 — gov.uk
- Finance Act 2026, sections 6 and 7 and Schedule 1, paragraphs 9 and 40 — legislation.gov.uk (read 17 November 2026)
- Income Tax (Trading and Other Income) Act 2005, section 274AA — legislation.gov.uk
- UK Parliament, Finance Bill 2026-27 (Bill 173), stages — bills.parliament.uk
- GOV.UK, "Income Tax rates and Personal Allowances" — gov.uk
- GOV.UK, "Tax on your UK income if you live abroad: rental income" — gov.uk
- Harvey W James, Street CRM, 9 September 2026: 58 of 93 landlords with an active tenancy live outside the UK
如果您身在海外、持有一套伦敦公寓,并希望有人用您的语言把这些数字讲清楚,请联系中国客户专项服务组。如果您想知道在 2027 年 4 月之前您的公寓应当租到什么价位,请预约一次免费的出租估价。